Le projet d'euro numérique progresse sans que sa conformité aux traités ne soit prouvée

Le projet d’euro numérique a franchi une nouvelle étape sans que sa conformité aux traités européens n'ait été réellement confirmée.
La banque centrale européenne élabore une nouvelle forme de monnaie qui sera digitale, émise par les États et applicable à l’ensemble des 350 millions de citoyens européens. Ce projet d’euro numérique fait débat. Ses opposants avertissent qu’il pourrait être désactivé sur commande pour punir des dissidents ou des minorités politiques. Ses partisans considèrent que de tels arguments sont infondés. Tous s’accordent sur une chose : quoi qu’il arrive, l’euro numérique, c’est pour bientôt. La présidente de la BCE, Christine Lagarde, affirme que l’euro numérique libérerait l’Europe des réseaux de paiement américains.
Mais il est un sujet sur lequel aucun des deux camps n’a pu s’exprimer publiquement : sur quelle légitimité légale l’euro numérique s’appuie-t-il ?
C’est la question qu’a posée Brice Hamard, président du Conseil National de la Réforme, à Piero Cipollone, membre du conseil d’administration de la BCE et directeur exécutif du projet d’euro numérique, lors d’une conférence au Parlement européen en octobre 2025. Sa réponse :
« En termes de base légale pour l’émission de l’euro numérique, je ne suis pas expert, mais évidemment les services juridiques de la commission, du Conseil et de la BCE ont effectué le travail de ce côté-là et je crois, mais je peux me tromper, que l’article 133 a été reconnu comme base légale octroyant à la BCE le droit d’émettre l’euro numérique. Donc la base légale semble être plutôt solide. »
L’article 133 du traité de fonctionnement de l’Union européenne est donc le fondement légal choisi par la Commission européenne comme base pour l’intégralité du projet d’euro numérique. Concrètement, l’article 133 autorise le Parlement européen et le Conseil de l’UE à instaurer des mesures relatives à l’usage de l’euro existant, celui qui se trouve actuellement dans nos portefeuilles ou nos comptes en banque. Il autorise également la création d’une troisième forme de monnaie toutefois distincte des réserves et de la monnaie courante. Cela est donc véritablement légalement contestable. La réponse de Cipollone est une démonstration de son incertitude alors qu’il est le principal responsable du projet à la BCE, et elle est presque passée inaperçue.
Malgré l’importance du projet d’euro numérique, son examen final en séance plénière avant que le Parlement ne confirme le mandat de négociation a été remarquablement bref. Neuf mois après l’aveu de Cipollone, le Parlement européen a adopté à quatre cent seize voix contre cent soixante-neuf la résolution autorisant la phase finale de négociations sur le règlement relatif à l’euro numérique sans que son propre service juridique n’en ait jamais examiné la légitimité légale.
Christine Lagarde s’est rendue sur le plateau d’Euronews le 9 juillet 2026 pour célébrer le vote et expliquer pourquoi l’Europe en avait besoin. Son argument principal, le plus récurrent dans les débats au sujet à l’euro numérique, était celui de la souveraineté de l’Europe en matière financière :
« Il me semble que la meilleure chose possible soit une solution européenne. Pour le moment, c’est quelque chose que nous n’avons pas. Lorsque vous effectuez un paiement, dans la plupart des cas, environ 60 %, vous utilisez des infrastructures qui sont gérées par des capitaux étrangers. Nous dépendons de manière prédominante des États-Unis, mais aussi, dans une moindre mesure, de réseaux chinois pour l’organisation des paiements. »
Patrick Schueffel a étudié pendant des années les monnaies numériques de banque centrale. Il est l’un des principaux experts universitaires européens sur le sujet. Il a publié des recherches sur les différences structurelles entre le « cash » et la monnaie programmable et a été un critique constant de l’architecture du projet d’euro numérique. Dans le cadre de la rédaction de cet article, Brice Hamard lui a posé la question de l’argument de Christine Lagarde relatif à la souveraineté. Sa réponse évoque directement un élément que le discours officiel semble éviter :
« Ok, dit comme ça, ça peut s’entendre, peut-être si on regarde du côté de Mastercard et des cartes Visa, mais en l’occurrence c’est plus une problématique de fabrication de la monnaie : qui la fait et où est-ce qu’elle atterrit ? Mais en ce qui concerne la souveraineté technique, l’euro numérique n’améliorera rien du tout parce que les fonds seront gérés sur des supports qui fonctionnent sous iOS ou Android. La plupart des niveaux de la chaîne d’approvisionnement sont soit sous domination américaine, soit sous domination chinoise, qu’il s’agisse de la propriété, du matériel ou du logiciel. Donc chaque fois que vous paierez en euro numérique, le circuit de transaction comprendra par exemple une composante américaine qui pourra être contrôlée depuis les États-Unis. Donc finalement, comparé au cash, l’introduction de cette monnaie digitale va accroître la dépendance des Européens aux États-Unis et à la Chine. Certainement pas la réduire. Encore une fois, l’argument de la souveraineté n’est pas valable si on jette un œil aux détails de la mise en application du projet. »
La distinction que fait Schueffel a son importance. La monnaie courante traditionnelle est déjà un facteur de souveraineté. Elle est émise par la BCE, admise dans le monde entier et ne requiert aucune technologie étrangère. Lagarde a tort quand elle explique que l’euro numérique étendrait cette souveraineté à l’espace numérique car l’Union européenne ne dispose pas des technologies souveraines qui le permettraient. Schueffel nous avertit en ce sens : l’espace numérique est sous la domination d’infrastructures américaines et chinoises.
La présidente de la Banque centrale européenne avance également un second argument étroitement lié au premier. Elle suggère que le secteur privé européen a échoué à produire une solution de paiement européenne, créant un vide que la banque centrale est désormais obligée de combler.
Brice Hamard a également posé la question de ce second argument à Patrick Schueffel :
« Oui il y a aussi cet argument selon lequel les pouvoirs publics doivent introduire l’euro numérique pour répondre aux besoins du marché parce que les entreprises n’ont pas su le faire. Le président de la Bundesbank, la banque centrale allemande, a dit la même chose. Mais en fait, nous avons le système Wero. Nous aurons bientôt une cryptomonnaie stable émise par 10 banques privées européennes. Et Wero existe déjà. La cryptomonnaie, quant à elle, sera très probablement opérationnelle avant l’euro numérique. Donc, en réalité, il y a des alternatives privées. Il n’y a pas d’échec du marché à ce sujet. Ce n’est donc pas un argument en faveur de l’euro numérique, et encore moins lorsqu’il s’agit d’une monnaie numérique de banque centrale destinée au grand public. »
Wero est une solution de paiement mobile créée par un consortium d’acteurs financiers européens. Wero a été lancé en 2024 et comptait, début 2026, plus de 43 millions d’utilisateurs à travers la France, l’Allemagne, la Belgique et les Pays-Bas, ayant déjà procédé à plus de 7,5 milliards d’euros de transferts. En mai 2026, Wero a signé un accord d’interopérabilité avec quatre systèmes de paiement nationaux supplémentaires, Bancomat, Bizum, MB WAY et Vipps MobilPay pour atteindre 130 millions d’utilisateurs combinés à travers treize pays européens. L’absorption d’iDEAL, le principal système de paiement national néerlandais est également en cours. Les politiques de confidentialité appliquées sont déterminées par les lois européennes existantes relatives aux banques et à la protection des données personnelles, pas de manière arbitraire dans le cadre d’un pouvoir délégué à la Commission européenne pour réviser des lois sans le parlement. Comme l’explique Schueffel, une cryptomonnaie européenne soutenue par dix banques européennes est en développement et attendue avant la mise en circulation de l’euro numérique en 2029.
Le manquement du marché que la BCE s’est elle-même sommée de corriger est donc déjà réglé. Pourtant, en France, peu nombreux sont ceux qui ont remarqué ou ont été informés de cela.
Frédéric-Pierre Vos, député de l’Oise, voit ce silence comme un avertissement :
« L’Union européenne a construit une Europe monétaire mais pas financière, ni fiscale. Et pourtant, dans notre dos, les officiels européens, sous les ordres d’Ursula von der Leyen, préparent, à ce sujet, une révolution qui consistera en l’adoption de l’euro numérique par le parlement. Et vous voyez bien que l’euro numérique est totalement absent du débat public français et que par conséquent nous nous retrouverons bientôt surpris de faire face à tout un tas de mesures qui causeront tout un tas de problèmes à cause de cet euro numérique, qui frapperont les financiers, les petites entreprises, etc. De plus, depuis le premier septembre, la facturation électronique est obligatoire pour tous. Et cela a été décidé par des personnes non élues, sans que la démocratie ait pu s’exprimer. »
La propre enquête de la BCE sur les attentes des consommateurs a conclu que seulement 18 % des Européens adopteraient spontanément l’euro numérique, la protection des données personnelles étant citée comme la principale préoccupation de ceux qui n’en voudraient pas.
La question juridique que personne n’a posée.
Avant même que la Commission européenne ne dévoile officiellement sa proposition, la commission parlementaire des affaires économiques et monétaires (ECON) avait commandé une analyse légale sur les bases juridiques des traités européens qui pourraient permettre l’émission d’un euro numérique. L’étude publiée en mai 2023 par la professeure de droit Seraina Grünewald, environ un mois avant que la Commission européenne ne présente son projet, a conclu que « le choix de la base juridique de l’euro numérique n’est, à première vue, pas évident ». Elle a identifié les articles 127(2) et 128 du traité de fonctionnement de l’Union européenne ainsi que les articles 17 et 22 des statuts de la banque centrale européenne comme les fondements légaux les plus adéquats pour les éléments centraux du projet. Elle ajoute que « l’ajout expéditif de dispositions, dans le cadre des traités européens, qui renforceraient les pouvoirs de la BCE au sujet de la monnaie numérique serait clairement la meilleure solution » et qu’« un amendement des traités serait la voie préférentielle pour le long terme ». La même étude nous avise également que toute construction juridique élaborée à partir des dispositions existantes des traités « pourrait être contestée devant les tribunaux et comporte donc certains risques juridiques et réputationnels ».
Grünewald a reconnu que l’article 133 pourrait servir à « reconnaître » l’euro numérique afin de l’intégrer au cadre légal de l’Union européenne. Cependant, elle a établi une distinction essentielle : la proposition de la Commission va bien au-delà de la simple reconnaissance. Elle détermine les éléments fondamentaux de la conception de l’euro numérique, les plafonds de détention, l’architecture de la protection des données personnelles et de la distribution.
Cet avis n’émane donc pas des services juridiques du Parlement européen, qui ont pourtant pour mission de confirmer la conformités aux traités de tout projet présenté aux députés. Ils n’ont effectivement fait l’objet d’aucune requête ni n’ont réalisé aucun examen répertorié dans le journal officiel dudit parlement.
L’étude réalisée par Grünewald est une analyse universitaire externe commandée par la commission ECON et comportant un avertissement explicite selon lequel les conclusions produites ne représentent pas la position officielle du parlement.
Le Parlement européen a donc adopté un mandat dont les fondements légaux n’ont pas été vérifiés par ses propres experts.
Les juristes opposés au projet identifient trois failles pouvant faire l’objet de poursuites devant la cour de justice de l’UE. Premièrement, l’article 133 sur lequel la BCE affirme s’appuyer n’autorise de prise de mesures nouvelles que sur l’euro existant issu de Maastricht, certainement pas la création d’une nouvelle forme de monnaie. Deuxièmement, il n’y a pas de double base juridique alors que le règlement impose une interopérabilité avec le portefeuille européen d’identité juridique, qui est quant à lui fondé sur un autre article des traités, et une jurisprudence établit que lorsque deux compétences distinctes issues des traités sont indissociablement en jeu, elles doivent toutes deux être reconnues. Troisièmement, les délégations attribuées à la commission pour les négociations en vue de la mise en place de l’euro numérique sont d’une portée excessive : elle peut redéfinir les modalités de protection des données personnelles, les plafonds de détention et les conditions de rémunération sans avoir à consulter le parlement, le silence au moment du renouvellement des pouvoirs valant consentement.
La question spécifique des données personnelles mérite qu’on s’y attarde. Le règlement décrit les transactions en euro numérique comme pseudonymisées. Une étude de 2025 publiée dans Science par Yves-Alexandre de Montjoye et d’autres chercheurs du MIT a déterminé que seuls quatre points de données spatio-temporelles suffisaient à réidentifier 90 % des individus à partir de relevés de transactions pseudonymisés. Dans le texte actuel, la pseudonymisation constitue le minimum requis. La commission peut le réviser, par acte de délégation, sans vote du parlement.
Les États-Unis et l’Europe, deux manières d’appréhender la monnaie numérique.
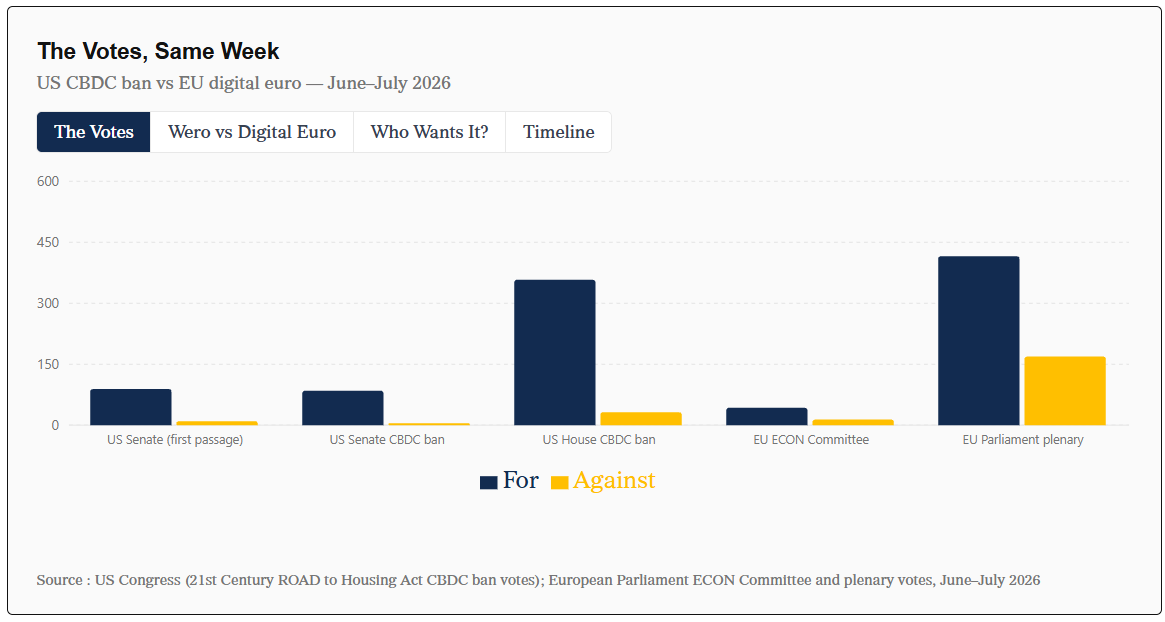
Le 22 juin 2022, le Sénat américain a adopté à quatre-vingt-cinq votes favorables contre cinq défavorables le 21st Century ROAD to Housing Act, un vaste ensemble de mesures bipartisanes relatives au logement. Les dispositions votées comprennent une interdiction statutaire pour la réserve fédérale d’émettre ou de créer une monnaie numérique de banque centrale jusqu’au 31 décembre 2030. La même législation avait déjà été adoptée une première fois par quatre-vingt-neuf votes contre dix le 12 mars. Cependant, ces résolutions ne doivent pas être interprétées comme des prises de positions spécifiquement sur les monnaies numériques de banque centrale : les sénateurs ont voté pour un ensemble de mesures qui constituent une grande réforme du logement.
Il est cependant intéressant d’observer que le Sénat des États-Unis instaure cette restriction légale vingt-quatre heures avant que la commission des affaires économiques et monétaires du Parlement européen (ECON) n’apporte son soutien au projet européen de monnaie numérique de banque centrale : l’euro numérique.
En janvier 2024, Donald Trump avait marqué son opposition à l’idée d’une monnaie numérique fédérale lors d’une soirée de campagne électorale à Portsmouth, dans l’État de New Hampshire :
« Ce soir, je fais également une autre promesse pour protéger les Américains de la tyrannie gouvernementale. En tant que président, je n’autoriserai jamais la création d’une monnaie digitale de banque centrale. Cela octroierait au gouvernement fédéral, notre gouvernement fédéral un pouvoir absolu sur la monnaie. Il pourrait s’emparer de votre argent sans que vous puissiez savoir où il est parti. Cela serait une grave menace contre la liberté ».
Le 19 août 2026, la Maison blanche accueillait par ailleurs les présidents de Ripple (XRP), de Coinbase, de Robinhood et de Kraken aux côtés desquels la présidente du Nasdaq, Adena Friedman, et les dirigeants de deux agences fédérales : la US Securities and Exchange commission (SEC), en charge de la régulation des marchés financiers, et la Commodity Futures Trading Commission, qui a pour mandat la surveillance des bourses de commerce. Ce rassemblement d’acteurs financiers avait pour objet de discuter d’un projet de législation clarifiant les règles relatives aux fonds numériques détenus par les particuliers. Le Président des États-Unis en a profité pour afficher franchement son ambition : « Nous voulons nous assurer que l’Amérique conserve sa place de meneur indiscutable, non seulement dans le domaine de la cryptomonnaie et du bitcoin, mais aussi des technologies telles que les marchés prédictifs, l’intelligence artificielle, et bien d’autres encore. »
Pas une banque centrale autour de la table. Le modèle d’innovation américain en matière de monnaie numérique s’appuie exclusivement sur les acteurs privés, sur la compétitivité et l’auto-régulation du marché. Le modèle européen repose quant à lui sur un monopole public construit par une institution dont les propres représentants n’ont pu en prouver le fondement légal.
Deux continents occidentaux. La même problématique. Deux solutions qui n’ont rien en commun.
Le Dossier de l’euro numérique en l’état
Des négociations trilatérales informelles ont donc été entamées entre le Parlement européen, la Commission européenne, et le Conseil de l’UE pour produire le texte législatif final qui sera ensuite publié au journal officiel de l’Union européenne. L’article 263 des traités permet à n’importe quel État membre de saisir la cour de justice de l’UE afin de demander une annulation pour dépassement des seuils de compétences dans un délai de deux mois à compter de la date de publication. Le trilogue de négociation sur l’euro numérique devrait conclure et donner lieu à la parution d’un texte final d’ici 2027.
Lorsque viendra le moment fatidique, plusieurs éléments pourront appuyer le recours en justice : un enregistrement vidéo d’un représentant de la BCE expliquant son incertitude quant à l’autorité légale, fondée sur les traités, de la banque centrale dans le cadre de l’émission de l’euro numérique ; l’approbation par Parlement du mandat de négociation sans analyse préalable par son service juridique ; une analyse universitaire commandée par la commission ECON qui avertit du risque juridique, publiée un mois avant la présentation officielle du projet, mois durant lequel la direction prise fut à l’opposé de ses recommandations.
Ceux qui construisent l’euro numérique ne peuvent avoir aucune certitude quant au fondement juridique de leur action. Les peuples européens que les institutions de l’union prétendent représenter n’ont rien demandé. Ces peuples pour lesquels l’euro numérique sera conçu ne l’ont jamais réclamé.
La députée européenne Angéline Furet, qui a voté contre le mandat de négociation au Parlement européen, rend un verdict que l’on ne peut ignorer :
« La banque centrale européenne impose son euro numérique sans qu’aucun corps indépendant n’ait validé sa base légale. Pire : les garanties quant à la protection des données personnelles peuvent être balayées par un simple acte administratif, sans vote du parlement. Pendant que l’Amérique de Donald Trump choisit la liberté financière en consacrant le bitcoin, Bruxelles construit une infrastructure publique centralisée. En guise d’innovation, l’Union européenne sacrifie nos libertés pour nous imposer une version adoucie du modèle de surveillance chinois. »